

غرامات الضريبة في الإمارات إذا فرضت عليك الهيئة الاتحادية للضرائب غرامة ضريبية في الإمارات، فلا يعني صدور الغرامة أن الطريق انتهى. يمكن في الحالات التي يسمح بها القانون طلب إعادة النظر في قرار الهيئة، ثم الاعتراض أمام لجنة فض المنازعات الضريبية، وقد يكون الطعن أمام المحكمة المختصة متاحًا وفق قيمة النزاع وشروطه.
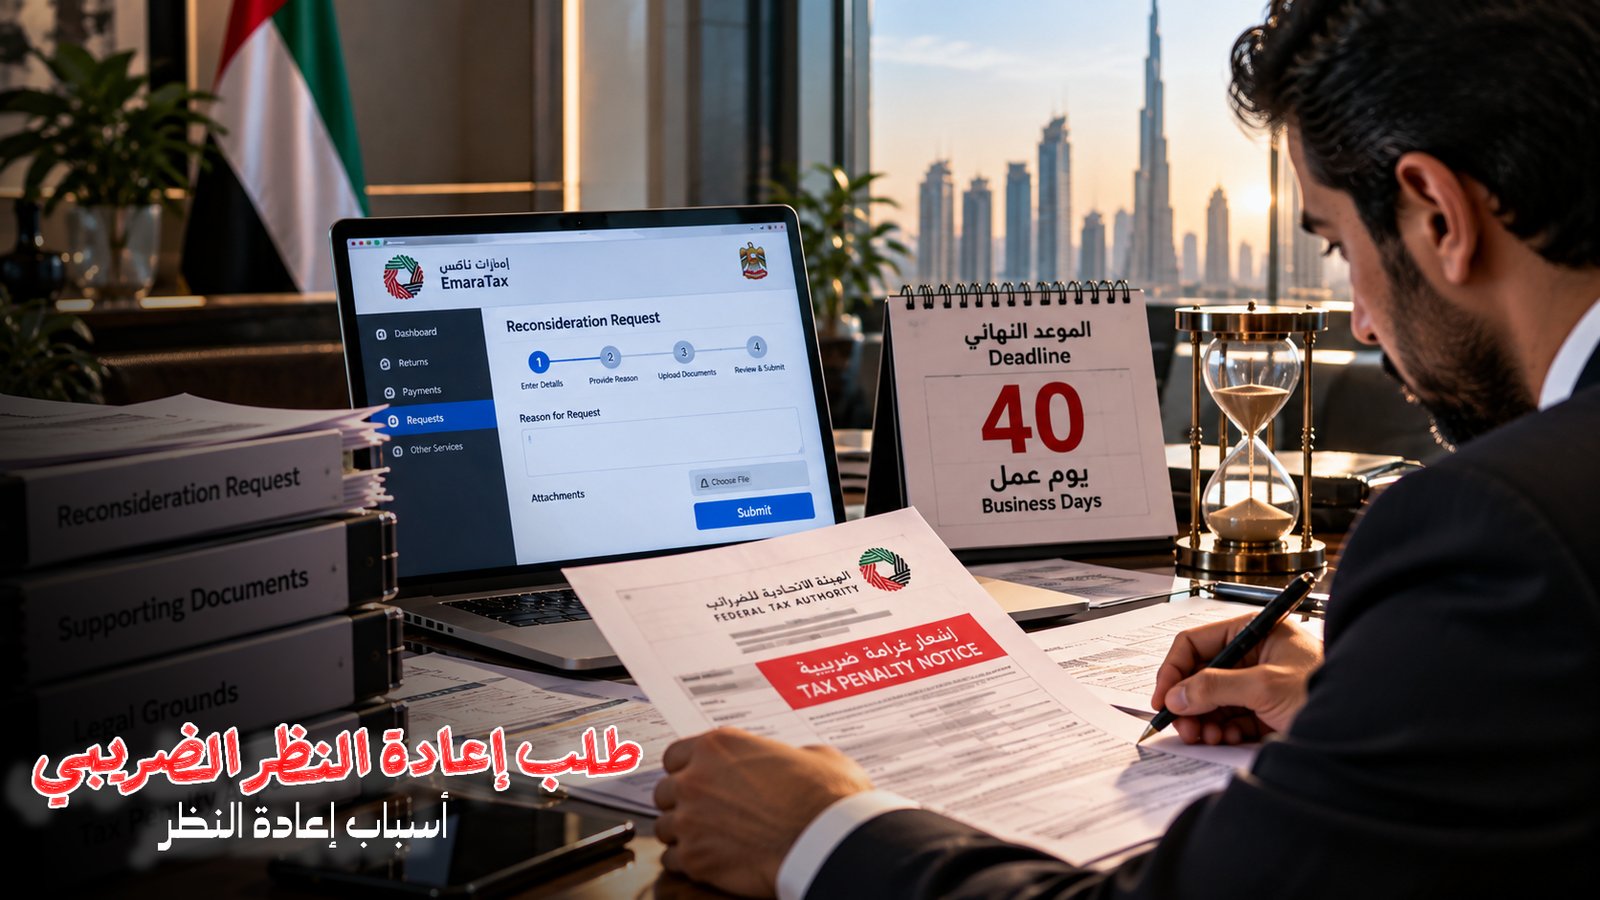
لكن الاعتراض على غرامات الضريبة في الإمارات يخضع لمواعيد وإجراءات محددة، وأهمها أن طلب إعادة النظر في قرار الهيئة يجب تقديمه خلال 40 يوم عمل من تاريخ التبليغ بالقرار. وتتيح الهيئة تقديم الطلب إلكترونيًا عبر بوابة إمارات تاكس.
وتزداد أهمية التعامل مع الغرامة بسرعة لأن التأخر قد يؤدي إلى فقدان حقك في الانتقال إلى المرحلة التالية، كما أن الاعتراض الناجح لا يقوم على عبارة عامة مثل «أطلب إلغاء الغرامة»، وإنما يحتاج إلى تحديد سبب قانوني وواقعي مدعوم بالمستندات.
في هذا المقال يوضح المستشار القانوني محمد جاسم كيفية الاعتراض على الغرامات الضريبية في الإمارات، ومراحل النزاع أمام الهيئة ولجنة فض المنازعات والمحكمة، والفرق بين الاعتراض وطلب الإعفاء من الغرامة، ومتى يمكن أن تتحول المخالفة الضريبية إلى مسألة جنائية.
ما هي الغرامات الضريبية في الإمارات؟
الغرامة الإدارية الضريبية هي جزاء تفرضه الجهة المختصة عند مخالفة أحد الالتزامات المقررة بموجب التشريعات الضريبية، بحسب نوع المخالفة والقانون المطبق.
وقد ترتبط الغرامة، بحسب الحالة، بأمور مثل:
- التأخر في التسجيل الضريبي.
- التأخر في تقديم الإقرار الضريبي.
- التأخر في سداد الضريبة.
- تقديم بيانات أو إقرارات غير صحيحة.
- عدم الاحتفاظ بالسجلات والمستندات المطلوبة.
- مخالفات متعلقة بالتزامات ضريبة القيمة المضافة.
- مخالفات متعلقة بضريبة الشركات.
- مخالفات أخرى يحددها قانون الإجراءات الضريبية والتشريعات الضريبية.
لكن ليس كل قرار صادر عن الهيئة يكون محل اعتراض بالطريقة نفسها؛ لذلك يجب أولًا تحديد طبيعة القرار والغرامة والسبب الذي استندت إليه الهيئة.
كيف أعترض على غرامة ضريبية في الإمارات؟
يمر الاعتراض على قرارات الهيئة، بصورة عامة، عبر مراحل قانونية متتابعة.
المرحلة الأولى: طلب إعادة النظر أمام الهيئة الاتحادية للضرائب
إذا صدر قرار من الهيئة الاتحادية للضرائب ضدك، يمكنك تقديم طلب إعادة نظر في القرار وفق الشروط القانونية.
وتنص القواعد الحالية على تقديم طلب إعادة النظر خلال 40 يوم عمل من تاريخ التبليغ بالقرار. كما توضح الهيئة أن الطلب يقدم إلكترونيًا عبر بوابة إمارات تاكس.
ويجب أن يكون الطلب مسببًا، وأن تدعم الأسباب بالمستندات والبيانات التي تؤيد موقف صاحب الشأن.
المرحلة الثانية: الاعتراض أمام لجنة فض المنازعات الضريبية
إذا صدر قرار من الهيئة بشأن طلب إعادة النظر ولم تكن النتيجة في صالحك، فقد يكون من الممكن الاعتراض على القرار أمام لجنة فض المنازعات الضريبية وفق المواعيد والشروط القانونية.
وتوضح الهيئة أن الاعتراض يقدم إلكترونيًا إلى الجهة المختصة بفض المنازعات الضريبية، مع إرفاق المستندات والبيانات المؤيدة.
المرحلة الثالثة: الطعن أمام المحكمة المختصة
في الحالات التي يسمح فيها القانون بالطعن على قرار اللجنة، يمكن الانتقال إلى المحكمة المختصة خلال المدة القانونية، مع استيفاء الشروط المتعلقة بالنزاع وسداد المبالغ المطلوبة أو تقديم الضمانات، بحسب الحالة.
ولهذا لا ينبغي الانتظار حتى نهاية المدة لبحث إمكانية الطعن؛ فالمتطلبات المالية والإجرائية يجب تجهيزها قبل قيد الدعوى.
ما مدة الاعتراض على غرامة الضريبة في الإمارات؟
من أهم الأسئلة التي يبحث عنها أصحاب الشركات: كم مدة الاعتراض على الغرامة الضريبية؟
الإجابة تختلف بحسب المرحلة:
طلب إعادة النظر أمام الهيئة
يجب تقديم طلب إعادة النظر خلال 40 يوم عمل من تاريخ التبليغ بالقرار.
الاعتراض أمام لجنة فض المنازعات الضريبية
يكون الاعتراض على قرار الهيئة بشأن طلب إعادة النظر خلال 40 يوم عمل من تاريخ التبليغ بالقرار، وفق قانون الإجراءات الضريبية.
الطعن أمام المحكمة
توجد مدة قانونية للطعن على قرارات اللجنة في الحالات التي يكون فيها الطعن متاحًا، ولذلك يجب حساب الميعاد من تاريخ التبليغ بالقرار ومراجعة قيمة النزاع وشروط قبول الطعن.
المهم: لا تعتمد على مدة متداولة في مقال قديم دون مراجعة القانون المطبق على قرارك؛ فالتشريعات والإجراءات الضريبية في الإمارات شهدت تعديلات مهمة.
كيف أقدم طلب إعادة النظر في الغرامة الضريبية؟
تتيح الهيئة الاتحادية للضرائب تقديم طلب إعادة النظر إلكترونيًا عبر بوابة إمارات تاكس.
وتوضح الهيئة الخطوات الأساسية على النحو الآتي:
- تسجيل الدخول إلى بوابة إمارات تاكس.
- الدخول إلى ملف الشخص الخاضع للضريبة.
- اختيار «الخدمات الأخرى».
- الدخول إلى خدمة «إعادة النظر».
- اختيار طلب جديد.
- إدخال البيانات المطلوبة
- بيان أسباب الاعتراض.
- إرفاق المستندات المؤيدة.
- مراجعة الطلب.
- تقديمه إلكترونيًا.
وتؤكد الهيئة أن طلب إعادة النظر يجب أن يستند إلى أسباب واقعية وقانونية ومستندات مؤيدة.
هل يجب أن يكون طلب إعادة النظر مسببًا؟
نعم.
الطلب ليس مجرد خانة تكتب فيها «أعترض على الغرامة».
يجب أن توضح لماذا ترى أن قرار الهيئة غير صحيح أو أن الغرامة لا تنطبق على حالتك، وأن تدعم ذلك بالمستندات المناسبة.
وقد تشمل أسباب الاعتراض، بحسب الحالة:
- عدم تحقق المخالفة.
- خطأ في احتساب الغرامة.
- خطأ في البيانات التي اعتمدت عليها الهيئة.
- عدم صحة التبليغ.
- وجود ظروف أو وقائع تؤثر في تطبيق النص.
- وجود خطأ في احتساب الفترة أو المبلغ.
- تطبيق جزاء لا يتفق مع الواقعة.
- وجود مستندات تثبت تصحيح المخالفة أو الالتزام.
- أسباب قانونية أخرى بحسب طبيعة القرار.
ولا يعني وجود أحد هذه الأمور تلقائيًا إلغاء الغرامة؛ فالنتيجة تعتمد على وقائع الملف والقانون والمستندات.
ماذا يحدث بعد تقديم طلب إعادة النظر؟
بعد تقديم الطلب، تقوم الهيئة بمراجعته وفق الإجراءات القانونية.
وتنص الأحكام الحالية لقانون الإجراءات الضريبية على أن الهيئة تصدر قرارًا مسببًا خلال المدة القانونية، مع وجود أحكام تسمح بالتمديد في الحالات التي يحددها القانون واللائحة. كما توضح خدمة الهيئة الحالية أن مدة إنجاز الطلب قد تصل إلى 45 يوم عمل وفق المعلومات المنشورة على الخدمة.
لذلك يجب التفريق بين:
مدة تقديم الطلب: 40 يوم عمل من التبليغ بالقرار.
و
مدة نظر الهيئة في الطلب: تخضع للنصوص القانونية والإجراءات السارية، وتوضح الخدمة الحالية للهيئة مدة تصل إلى 45 يوم عمل للرد على الطلب المكتمل، مع إمكانية التمديد وفق القواعد المطبقة.
ماذا أفعل إذا فاتتني مدة الاعتراض على الغرامة؟
فوات مدة تقديم طلب إعادة النظر لا يعني أن كل الطرق القانونية أغلقت بالضرورة في جميع الحالات.
فالقواعد الحالية تسمح في ظروف محددة بطلب تمديد مدة قبول تقديم طلب إعادة النظر، وفق الحالات والإجراءات التي تحددها الهيئة.
ولهذا يجب عدم الاكتفاء بقول «انتهت المدة».
بل يجب مراجعة:
- تاريخ التبليغ الفعلي.
- طريقة التبليغ.
- سبب التأخر.
- المستندات المتوفرة.
- ما إذا كان سبب التأخر يدخل ضمن الحالات التي تسمح بطلب التمديد.
- ما إذا كان هناك مسار قانوني آخر مناسب.
وتؤكد الهيئة حاليًا إمكانية طلب تمديد مدة تقديم طلب إعادة النظر وفق قرار الهيئة الاتحادية للضرائب رقم (1) لسنة 2025.
ما الفرق بين الاعتراض على الغرامة وطلب الإعفاء منها؟
هذه نقطة مهمة جدًا.
غرامات الضريبة في الإمارات يعني أنك تنازع في القرار أو الغرامة من الناحية القانونية أو الواقعية.
أما طلب الإعفاء من الغرامة فيتعلق بطلب إسقاط الغرامة أو ردها أو تخفيف أثرها وفق الضوابط المقررة، عندما تكون شروط الإعفاء متحققة.
وقد يكون لكل مسار شروط وإجراءات مختلفة.
لذلك لا ينبغي أن يقدم صاحب الشركة طلبًا عشوائيًا لمجرد التخلص من الغرامة.
بل يجب أولًا تحديد:
هل الغرامة نفسها غير صحيحة؟
أم:
الغرامة صحيحة من حيث الأصل، لكن توجد أسباب قانونية تسمح بطلب الإعفاء أو الرد؟
وهذا الفرق قد يغير الاستراتيجية القانونية بالكامل.
هل يمكن طلب الإعفاء من الغرامات الضريبية؟
نعم، توجد أحكام وضوابط تتعلق بالإعفاء من بعض الغرامات الإدارية أو ردها أو تقسيطها، وفق التشريعات والقرارات المنظمة لذلك.
ومن أهم النصوص المنظمة لذلك قرار مجلس الوزراء رقم (105) لسنة 2021 بشأن ضوابط وإجراءات تقسيط الغرامات الإدارية والإعفاء منها وردها.
لكن الإعفاء ليس تلقائيًا بمجرد تقديم الطلب.
ويجب فحص:
- نوع الغرامة.
- سبب المخالفة.
- تاريخها.
- ما إذا تم تصحيح المخالفة.
- الظروف التي استند إليها طلب الإعفاء.
- المستندات التي تثبت هذه الظروف.
- الشروط القانونية المطبقة وقت تقديم الطلب.
وتتيح الهيئة أيضًا الإرشاد إلى طلب الإعفاء من الغرامات عند استيفاء الضوابط المقررة.
هل يمكن تقسيط الغرامات الضريبية؟
قد يكون تقسيط الغرامات متاحًا في الحالات التي تستوفي الشروط والضوابط المقررة.
وقد نظم قرار مجلس الوزراء رقم (105) لسنة 2021 ضوابط وإجراءات تقسيط الغرامات الإدارية والإعفاء منها وردها.
لكن طلب التقسيط يختلف عن الاعتراض.
فإذا كان صاحب الشركة يرى أن الغرامة غير مستحقة أصلًا، فيجب دراسة مسار الاعتراض.
أما إذا كانت الغرامة مستحقة ويريد صاحب الشركة ترتيب سدادها، فقد يكون التقسيط هو المسار الذي يستحق الدراسة.
متى يكون الاعتراض على الغرامة أفضل من طلب الإعفاء؟
يعتمد ذلك على سبب النزاع.
إذا كان موقفك أن:
- المخالفة لم تقع.
- الغرامة حُسبت خطأ.
- القرار صدر على أساس بيانات غير صحيحة.
- هناك خطأ قانوني في تطبيق الجزاء.
فالمسار الطبيعي هو دراسة الاعتراض وإعادة النظر.
أما إذا كانت المخالفة ثابتة ولا يوجد نزاع حقيقي حول وقوعها، فقد يكون بحث الإعفاء أو الرد أو التقسيط أكثر ملاءمة، إذا توافرت شروطه.
ولا يمكن اختيار المسار الصحيح من قيمة الغرامة وحدها؛ بل يجب دراسة القرار والوقائع والمستندات.
ماذا يحدث إذا لم أدفع غرامات الضريبة في الإمارات؟
عدم دفع الغرامة لا يعني أنها تختفي.
وقد تدخل الغرامة في إجراءات التحصيل وفق القواعد المقررة.
كما يجب التمييز بين عدم سداد غرامة إدارية وبين ارتكاب فعل قد يشكل جريمة تهرب ضريبي.
فليس كل تأخر أو عدم سداد يعني تلقائيًا وجود تهرب ضريبي.
لكن إذا ارتبطت الوقائع بأفعال عمدية مجرّمة وفق قانون الإجراءات الضريبية، فقد تنتقل المسألة من نطاق الجزاء الإداري إلى نطاق المسؤولية الجزائية.
ما الفرق بين الغرامة الضريبية والتهرب الضريبي؟
الغرامة الضريبية الإدارية هي جزاء إداري على مخالفة ضريبية وفق الحالات المحددة قانونًا.
أما التهرب الضريبي فهو سلوك قد يشكل جريمة عندما تتوافر عناصر الجريمة المنصوص عليها في القانون، مثل بعض صور تقديم البيانات غير الصحيحة أو إخفاء معلومات أو ارتكاب أفعال بقصد التهرب من الضريبة.
لذلك لا يجوز استخدام عبارة «تهرب ضريبي» لمجرد وجود غرامة على الشركة.
يجب تحديد طبيعة المخالفة والقصد والأفعال والمستندات والقانون المنطبق.
هل الاعتراض على غرامات الضريبة في الإمارات الشركات يختلف عن ضريبة القيمة المضافة؟
قد تختلف تفاصيل المخالفة بحسب نوع الضريبة، لكن المسار العام للطعن في قرارات الهيئة يخضع لقانون الإجراءات الضريبية والقواعد المنظمة للمنازعات الضريبية.
ولهذا يمكن أن يكون موضوع الغرامة متعلقًا بـ:
- ضريبة القيمة المضافة VAT.
- ضريبة الشركات Corporate Tax.
- الضريبة الانتقائية Excise Tax.
- أو غيرها من الالتزامات التي تدخل ضمن نطاق التشريعات الضريبية الاتحادية.
لكن تحديد سبب الغرامة والنص القانوني المطبق عليها أمر أساسي قبل إعداد الاعتراض.
الاعتراض أمام لجنة فض المنازعات الضريبية
إذا لم تنتهِ المنازعة أمام الهيئة، يمكن أن ينتقل النزاع إلى لجنة فض المنازعات الضريبية وفق الشروط القانونية.
وتختص اللجنة بالنظر في الاعتراضات على قرارات الهيئة المتعلقة بطلبات إعادة النظر، كما يمكنها النظر في طلبات إعادة النظر التي لم تصدر الهيئة قرارًا بشأنها وفق الحالات التي يحددها القانون.
ومن شروط قبول الاعتراض غرامات الضريبة في الإمارات ، وفق الأحكام المنشورة من الهيئة، أن يكون قد تم تقديم طلب إعادة النظر للهيئة أولًا، وأن تكون الضريبة المرتبطة بالاعتراض قد سُددت، وأن يقدم الاعتراض خلال المدة القانونية.
ماذا أقدم إلى لجنة فض المنازعات الضريبية؟
يجب إعداد ملف واضح يتضمن بحسب الحالة:
- بيانات المعترض.
- قرار الهيئة.
- طلب إعادة النظر.
- قرار الهيئة بشأن إعادة النظر.
- أسباب الاعتراض.
- المستندات المؤيدة.
- الإقرارات الضريبية.
- الفواتير.
- السجلات المحاسبية.
- إثباتات السداد.
- المراسلات مع الهيئة.
- أي مستندات أخرى مرتبطة بالنزاع.
وتؤكد الهيئة أن الاعتراض يقدم مع المستندات والبيانات المؤيدة لأسباب الاعتراض.
كم تستغرق لجنة فض المنازعات الضريبية؟
وفق المعلومات المنشورة من الهيئة، تصدر اللجنة قرارها خلال 20 يوم عمل من تاريخ تقديم الاعتراض، ويجوز لها تمديد المدة لمدة أخرى تصل إلى 20 يوم عمل إذا وجدت أسبابًا تبرر ذلك.
لكن مدة نظر القضية عمليًا قد تتأثر بالإجراءات والمذكرات والمستندات والطلبات التي تقدم في الملف.
هل قرار لجنة فض المنازعات الضريبية نهائي؟
تختلف إمكانية الطعن بحسب قيمة النزاع والشروط القانونية المطبقة.
وتنص القواعد المتعلقة بالمنازعات الضريبية على أن القرارات النهائية في المنازعات التي لا تتجاوز 100,000 درهم تكون لها حجية تنفيذية وفق النظام، بينما يمكن الطعن في القرارات المتعلقة بالمنازعات التي تتجاوز هذا الحد أمام المحكمة المختصة خلال المدة القانونية.
ولهذا يجب حساب قيمة النزاع بدقة قبل تحديد ما إذا كان الطعن القضائي متاحًا.
الطعن على قرار لجنة فض المنازعات الضريبية أمام المحكمة
إذا كان الطعن القضائي متاحًا، فإن النزاع ينتقل إلى مرحلة قضائية أمام المحكمة المختصة.
وهنا لا يكفي إعادة إرسال المذكرة نفسها التي قدمت أمام اللجنة.
بل يجب دراسة:
- أسباب قرار اللجنة.
- أوجه الخطأ في القرار.
- المستندات التي اعتمدت عليها اللجنة.
- الدفوع القانونية.
- شروط قبول الطعن.
- متطلبات السداد أو الضمانات.
- الميعاد القانوني للطعن.
وتشير القواعد المنشورة من الهيئة إلى أن الطعن أمام المحكمة يخضع للشروط والمواعيد القانونية المقررة.
هل يجب دفع الضريبة قبل الاعتراض؟
يجب التفريق بين المراحل.
فطلب إعادة النظر أمام الهيئة له شروطه الخاصة، ولا يشترط لمجرد تقديمه وجود وكيل ضريبي، كما يمكن تقديمه من الشخص المعني أو وكيله الضريبي أو ممثله القانوني وفق شروط الخدمة.
أما الاعتراض أمام لجنة فض المنازعات الضريبية، فتشير الهيئة إلى أن سداد الضريبة المرتبطة بالاعتراض من شروط قبول الاعتراض.
لذلك يجب ألا تنتظر حتى إعداد اعتراض اللجنة لاكتشاف وجود متطلب مالي لم يكن مجهزًا.
ما دور الوكيل الضريبي وما دور المحامي؟
هذه من أهم النقاط التي يجب توضيحها لصاحب الشركة.
الوكيل الضريبي
الوكيل الضريبي المسجل لدى الهيئة يمكنه تمثيل العميل في نطاق الخدمات الضريبية التي يسمح بها القانون، ومنها تقديم طلبات معينة أمام الهيئة.
وتوضح الهيئة أن طلب إعادة النظر يمكن تقديمه من الشخص المعني مباشرة أو من وكيله الضريبي أو ممثله القانوني وفق الشروط المعتمدة.
المحامي
دور المحامي يركز على الجانب القانوني للنزاع، مثل:
- تحليل القرار الضريبي.
- تحديد الدفوع القانونية.
- صياغة أسباب الاعتراض.
- إعداد المذكرات.
- تمثيل العميل أمام الجهات القضائية واللجان وفق القواعد المنظمة.
- دراسة الطعن القضائي.
- الدفاع في المسائل الجزائية إذا تحولت الواقعة إلى اتهام جنائي.
ولهذا قد يكون التعاون بين الوكيل الضريبي والمحامي هو الخيار الأفضل في الملفات المعقدة.
ما المستندات التي أحتاجها قبل الاعتراض على الغرامة؟
قبل التواصل مع محامي الضرائب، جهّز:
قرار الغرامة
أرسل نسخة واضحة من القرار، مع تاريخ التبليغ.
الإقرارات الضريبية
أرفق الإقرارات المتعلقة بالفترة محل النزاع.
السداد
احتفظ بإثباتات دفع الضريبة والغرامات إن وجدت.
الفواتير والسجلات
اجمع المستندات المحاسبية التي ترتبط بسبب الغرامة.
مراسلات الهيئة
أرفق الرسائل والإشعارات والطلبات السابقة.
مستندات سبب المخالفة
إذا كان هناك سبب أدى إلى التأخير أو الخطأ، اجمع ما يثبته.
بيانات التبليغ
تاريخ وكيفية وصول قرار الغرامة مهم جدًا لأنه يرتبط بحساب المواعيد.
ما الأخطاء التي تضعف الاعتراض على الغرامة الضريبية؟
التأخر في تقديم الاعتراض
من أكثر الأخطاء خطورة ترك الطلب حتى الأيام الأخيرة.
تقديم أسباب عامة
عبارات مثل «الظروف الاقتصادية صعبة» لا تكفي وحدها لإثبات أن القرار غير صحيح.
عدم إرفاق المستندات
السبب القانوني يحتاج إلى مستندات تؤيده عندما تكون المستندات متاحة.
الخلط بين الاعتراض والإعفاء
إذا كانت المشكلة هي أن الغرامة غير صحيحة، لا ينبغي التعامل معها تلقائيًا كطلب إعفاء.
عدم مراجعة تاريخ التبليغ
حساب المدة يبدأ من التاريخ القانوني ذي الصلة، ولذلك يجب إثباته.
الاعتماد على معلومات قديمة
المواعيد والإجراءات الضريبية قد تتغير، لذلك يجب الرجوع إلى القانون والتعليمات السارية وقت اتخاذ الإجراء.
هل يمكن إلغاء الغرامة الضريبية بالكامل؟
قد يكون ذلك ممكنًا بحسب سبب الغرامة والوقائع والقانون والمستندات.
لكن لا يمكن ضمان إلغاء أي غرامة قبل دراسة:
- قرار الهيئة.
- سبب المخالفة.
- طريقة احتساب الغرامة.
- التزام الشركة السابق.
- المستندات.
- المواعيد.
- الإجراءات التي اتخذتها الهيئة.
ولهذا فإن التقييم القانوني يجب أن يسبق تقديم الاعتراض.
هل يمكن تخفيض الغرامة الضريبية؟
غرامات الضريبة في الإمارات قد توجد حالات تسمح بالإعفاء أو الرد أو التقسيط وفق القواعد المنظمة لذلك، لكن الاعتراض على الغرامة يختلف عن طلب تخفيضها أو الإعفاء منها.
إذا كانت الغرامة صحيحة من حيث المبدأ ولكن توجد ظروف تسمح بطلب الإعفاء، فيجب دراسة المسار الخاص بالإعفاء.
أما إذا كان القرار نفسه خاطئًا، فيجب دراسة الاعتراض وإعادة النظر.
محامي ضرائب في الإمارات: متى تحتاج إلى محامٍ؟
تزداد أهمية الاستعانة بمحامٍ عندما:
- تكون الغرامة مرتفعة.
- توجد عدة غرامات مرتبطة بعضها ببعض.
- يوجد خلاف مع الهيئة حول تقييم ضريبي.
- رفض طلب إعادة النظر.
- أصبح النزاع أمام لجنة فض المنازعات الضريبية.
- تحتاج إلى الطعن أمام المحكمة.
- توجد مؤشرات على احتمال وجود مسؤولية جزائية.
- توجد مشكلة في المواعيد أو التبليغ.
- تريد دراسة الإعفاء أو التقسيط إلى جانب النزاع.
- توجد شركة أو مجموعة شركات معقدة الهيكل.
وفي جميع الحالات، لا ينبغي انتظار المرحلة القضائية إذا كان من الممكن بناء الملف بصورة صحيحة من المرحلة الأولى.
كيف يساعدك المستشار القانوني محمد جاسم في الاعتراض على الغرامات الضريبية؟
يمكن للمستشار القانوني محمد جاسم دراسة ملف الغرامة من الناحية القانونية والإجرائية، بما يشمل:
مراجعة قرار الغرامة
تحليل القرار وتحديد سبب الغرامة والنصوص المطبقة.
حساب المواعيد
مراجعة تاريخ التبليغ وتحديد آخر موعد متاح للإجراء القانوني.
إعداد طلب إعادة النظر
صياغة الأسباب القانونية والواقعية وإعداد المستندات المؤيدة.
الاعتراض أمام لجنة فض المنازعات الضريبية
إعداد المذكرة القانونية ومتابعة النزاع وفق الإجراءات المقررة.
الطعن أمام المحكمة
دراسة إمكانية الطعن واستيفاء شروطه وإعداد صحيفة الطعن والمذكرات القانونية بحسب الحالة.
دراسة الإعفاء أو التقسيط
تحديد ما إذا كان مسار الإعفاء أو التقسيط أنسب من الاعتراض، أو يمكن استخدامه في إطار قانوني مناسب.
القضايا المرتبطة بالتهرب الضريبي
إذا تجاوز الملف نطاق الغرامة الإدارية إلى شبهة جريمة ضريبية، يمكن دراسة الموقف الجنائي واتخاذ الإجراءات القانونية المناسبة.
مواعيد الاعتراض على غرامات الضريبة في الإمارات
| المرحلة | المدة الأساسية |
|---|---|
| طلب إعادة النظر أمام الهيئة | 40 يوم عمل من التبليغ بالقرار |
| البت في طلب إعادة النظر | وفق المدة القانونية، وتوضح خدمة الهيئة الحالية 45 يوم عمل للطلب المكتمل مع إمكانية التمديد |
| الاعتراض أمام لجنة فض المنازعات | 40 يوم عمل وفق الشروط القانونية |
| قرار لجنة فض المنازعات | 20 يوم عمل، مع إمكانية التمديد وفق القواعد المقررة |
| الطعن القضائي | وفق الميعاد القانوني وشروط قبول الطعن |
المهم هو حساب المدة من التاريخ القانوني للتبليغ، وعدم الاعتماد على حاسبة أو معلومة قديمة دون مراجعة القرار والقانون المطبق.
أسئلة شائعة
كم مدة الاعتراض على غرامة الضريبة في الإمارات؟
يجب تقديم طلب إعادة النظر في قرار الهيئة خلال 40 يوم عمل من تاريخ التبليغ بالقرار، وتوجد مواعيد أخرى للمراحل اللاحقة أمام لجنة فض المنازعات والمحكمة بحسب القرار وقيمة النزاع وشروط الطعن.
هل يمكن الاعتراض على غرامة ضريبة الشركات؟
نعم، يمكن دراسة الاعتراض على القرارات والغرامات المتعلقة بضريبة الشركات وفق قانون الإجراءات الضريبية والقواعد المطبقة على القرار محل النزاع.
هل يمكن الاعتراض على غرامة ضريبة القيمة المضافة؟
نعم، يمكن تقديم طلب إعادة النظر في قرارات الهيئة المتعلقة بضريبة القيمة المضافة إذا استوفيت الشروط والمواعيد القانونية.
هل يجب دفع الغرامة قبل الاعتراض؟
ليس كل إجراء يتطلب السداد بالطريقة نفسها. طلب إعادة النظر له شروطه الخاصة، بينما الاعتراض أمام لجنة فض المنازعات يرتبط بشروط سداد الضريبة محل الاعتراض وفق القانون.
ماذا أفعل إذا انتهت مدة الـ40 يومًا؟
راجع فورًا تاريخ التبليغ وسبب التأخر، لأن القانون يسمح في حالات محددة بطلب تمديد مدة تقديم طلب إعادة النظر وفق الضوابط المقررة.
هل يمكن طلب إعفاء من الغرامة بدل الاعتراض؟
نعم، توجد إجراءات وضوابط خاصة للإعفاء من بعض الغرامات الإدارية وردها أو تقسيطها. ويجب تحديد ما إذا كان الاعتراض أم الإعفاء هو المسار الأنسب للحالة.
ما الفرق بين طلب إعادة النظر والاعتراض أمام اللجنة؟
طلب إعادة النظر يقدم إلى الهيئة الاتحادية للضرائب للطعن في قرارها. أما الاعتراض أمام لجنة فض المنازعات الضريبية فيأتي بعد ذلك وفق الشروط والمواعيد القانونية.
هل يمكن الطعن على قرار لجنة فض المنازعات الضريبية؟
يمكن الطعن في الحالات التي يسمح فيها القانون بذلك، وتختلف إمكانية الطعن بحسب قيمة النزاع وشروطه. لذلك يجب مراجعة القرار وقيمة الضريبة والغرامات قبل تحديد المسار القضائي.
هل عدم دفع الغرامة يعتبر تهربًا ضريبيًا؟
ليس كل عدم سداد لغرامة إدارية يشكل تلقائيًا جريمة تهرب ضريبي. التهرب الضريبي له عناصر قانونية ووقائع محددة يجب توافرها.
هل أحتاج إلى وكيل ضريبي لتقديم طلب إعادة النظر؟
ليس شرطًا أن يكون لديك وكيل ضريبي؛ فالهيئة توضح أن طلب إعادة النظر يمكن تقديمه من الشخص المعني مباشرة، أو من وكيله الضريبي أو ممثله القانوني وفق الشروط المعتمدة.
هل يستطيع المحامي الاعتراض على الغرامة الضريبية؟
يمكن للمحامي تقديم المساعدة القانونية وصياغة الدفوع والتمثيل وفق المرحلة والإجراءات القانونية، بينما تحدد الهيئة من يجوز له تقديم الطلبات إلكترونيًا في كل خدمة.
كم تستغرق لجنة فض المنازعات الضريبية؟
وفق المعلومات المنشورة من الهيئة، تصدر اللجنة قرارها خلال 20 يوم عمل، ويجوز تمديد المدة وفق الشروط المقررة.
الخلاصة
الاعتراض على غرامات الضريبة في الإمارات ليس مجرد تقديم طلب إلكتروني إلى الهيئة.
المسار يبدأ بفهم القرار الضريبي وتحديد سبب الغرامة وحساب الميعاد، ثم إعداد طلب إعادة النظر بأسباب قانونية وواقعية واضحة ومستندات مؤيدة.
وإذا لم تنتهِ المنازعة أمام الهيئة، فقد ينتقل الملف إلى لجنة فض المنازعات الضريبية، ثم إلى المحكمة المختصة في الحالات التي يسمح فيها القانون بالطعن.
كما يجب التفريق بين الاعتراض على الغرامة وبين طلب الإعفاء أو التقسيط، لأن لكل مسار شروطه وآثاره.
إذا وصلتك غرامة من الهيئة الاتحادية للضرائب، فلا تنتظر حتى انتهاء المدة. احتفظ بقرار الغرامة وتاريخ التبليغ والإقرارات والمستندات والمراسلات، واعرض الملف على مختص قانوني لتحديد الإجراء المناسب.
المستشار القانوني محمد جاسم يقدم المساعدة القانونية في المنازعات الضريبية في الإمارات، بما يشمل دراسة قرارات الغرامات، وإعداد طلبات إعادة النظر، والاعتراض أمام لجان فض المنازعات الضريبية، ودراسة الطعون القضائية والمسائل المرتبطة بالجزاءات الضريبية والتهرب الضريبي.
المراجع القانونية
- المرسوم بقانون اتحادي رقم (28) لسنة 2022 بشأن الإجراءات الضريبية وتعديلاته.
- اللائحة التنفيذية لقانون الإجراءات الضريبية وتعديلاتها.
- قرار مجلس الوزراء رقم (105) لسنة 2021 بشأن ضوابط وإجراءات تقسيط الغرامات الإدارية والإعفاء منها وردها.
- القرارات المنظمة للغرامات الإدارية الضريبية وتعديلاتها.
- قرارات الهيئة الاتحادية للضرائب ذات الصلة بتمديد مدد طلبات إعادة النظر.
- الأدلة والخدمات المنشورة من الهيئة الاتحادية للضرائب بشأن إعادة النظر والمنازعات الضريبية.
إخلاء المسؤولية القانونية
هذا المقال منشور لأغراض التوعية القانونية العامة، ولا يُعد استشارة قانونية أو رأيًا في واقعة محددة. تختلف نتيجة كل نزاع ضريبي بحسب القرار الصادر من الهيئة والوقائع والمستندات والمواعيد والقواعد القانونية المطبقة وقت اتخاذ الإجراء. ويُنصح بعرض قرار الغرامة ومستنداته على محامٍ مختص قبل تقديم أي طلب أو اعتراض.
المستشار القانوني محمد جاسم
أيضا قد يهمك:
شهادة حسن السيرة والسلوك في الإمارات: هل تؤثر القضية أو الحكم السابق؟
حفظ البلاغ الجنائي في الإمارات: متى يتحول النزاع إلى دعوى مدنية؟
«هل يُرفع منع السفر بمجرد حفظ البلاغ؟
تزوير المؤهلات العلمية في الإمارات: العقوبة والقانون والأحكام
الإحالة إلى النيابة العامة والحبس الاحتياطي في الإمارات: المدد القانونية وحقوق المتهم وطرق الإفراج
قوانين التشهير في الإمارات: العقوبات والإجراءات القانونية والتشهير الإلكتروني
وثيقة الميثاق بعد الفراق في الإمارات: ما هو ميثاق ما بعد الطلاق المعتمد في أبوظبي 2026؟
نشكركم لمتابعتنا على صفحاتنا الرسمية:
Comments are closed