

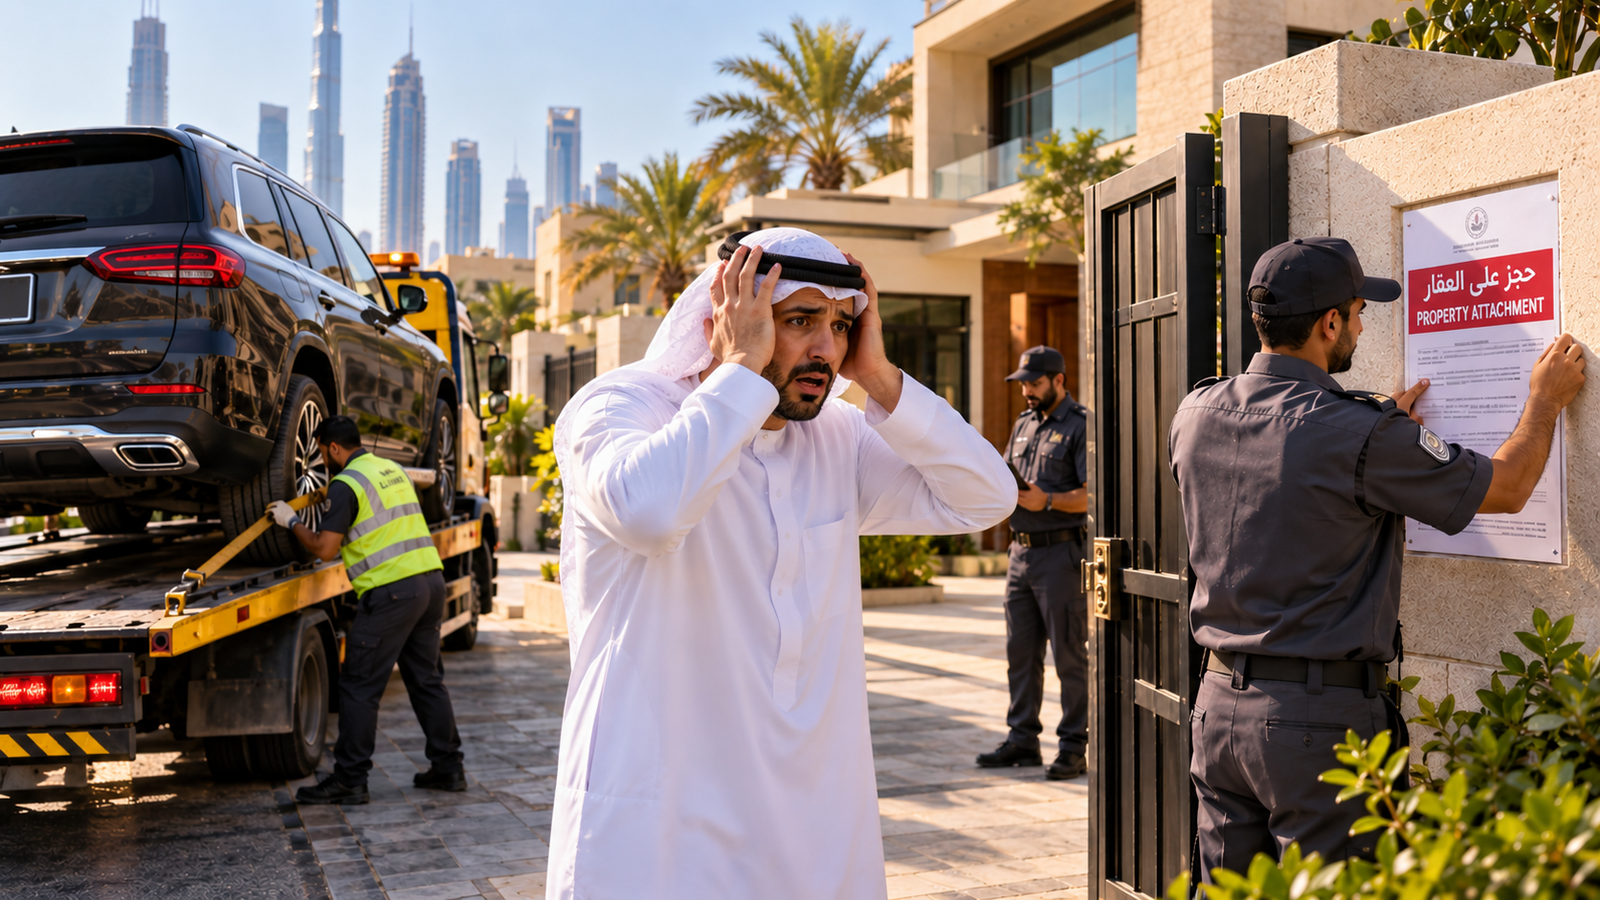
إذا أخبرك البنك بأنه سيقوم بسحب السيارة بسبب القرض أو بدأ باتخاذ إجراءات للتنفيذ على عقارك المرهون، فلا تتعامل مع الأمر باعتباره مجرد مطالبة بقسط متأخر. فوجود تعثر في السداد قد يمنح البنك حق اتخاذ إجراءات قانونية على الضمان، لكن ذلك لا يعني أن البنك يستطيع الاستيلاء على السيارة أو العقار فوراً ومن دون اتباع الإجراءات المقررة.
وفي بعض الحالات، تكون المسألة أكثر تعقيداً، خصوصاً عندما يكون التمويل قد بُني على دفعة بالونية كبيرة في نهاية مدة القرض. فمعايير حماية المستهلك الصادرة عن مصرف الإمارات العربية المتحدة المركزي تلزم المؤسسة المالية بتقييم قدرة العميل على الوفاء بالتزاماته الحالية والمستقبلية، كما تمنع استخدام هيكلة الدفعة البالونية للتحايل على نسبة عبء الدين أو حدود التمويل.
لذلك، إذا كنت تواجه تهديداً بسحب السيارة أو بيع العقار المرهون، فالسؤال ليس فقط: هل أنا متعثر في السداد؟ وإنما أيضاً: كيف منح البنك التمويل؟ وهل قيّم قدرتي على السداد بصورة صحيحة؟ وهل اتبع إجراءات التنفيذ المطلوبة؟
هل يحق للبنك سحب السيارة أو بيع العقار بسبب القرض؟
نعم، قد يكون للبنك حق التنفيذ على الضمان المرهون عند تحقق حالة التعثر واستحقاق الدين، لكن ممارسة هذا الحق تخضع للقواعد والإجراءات القانونية الخاصة بنوع الضمان.
فإذا كانت السيارة أو أي مال منقول مقدماً كضمان للتمويل، فيجب النظر إلى عقد التمويل وعقد الضمان وإجراءات التنفيذ ذات الصلة.
أما في حالة العقار المرهون في دبي، فإن قانون الرهن التأميني رقم 14 لسنة 2008 ينظم إجراءات التنفيذ على العقار المرهون. وينص على أنه عند عدم سداد الدين في موعده يمكن للدائن المرتهن بدء إجراءات نزع الملكية والبيع، مع اشتراط إنذار المدين بواسطة الكاتب العدل لمدة 30 يوماً، ثم يمكن لقاضي التنفيذ إصدار قرار بالحجز تمهيداً للبيع بالمزاد العلني وفق الإجراءات المقررة.
وهذا يعني أن عبارة “البنك سيسحب سيارتي غداً” أو “البنك سيأخذ العقار فوراً” لا تكفي وحدها لمعرفة وضعك القانوني؛ إذ يجب فحص مرحلة التعثر، والإنذارات، وعقد التمويل، والضمان، وما إذا بدأت إجراءات تنفيذ رسمية بالفعل.
ما هي الدفعة البالونية في قرض السيارة؟
الدفعة البالونية هي مبلغ كبير يتم تأجيل سداده إلى تاريخ لاحق من مدة التمويل، وغالباً يكون في نهاية العقد، مقابل جعل الأقساط الدورية أقل من القسط الذي كان سيُستحق لو تم توزيع كامل أصل التمويل بالطريقة المعتادة.
على سبيل المثال، قد يبدو القسط الشهري منخفضاً، لكن عند نهاية التمويل يطلب البنك مبلغاً كبيراً دفعة واحدة.
وهنا يجب الانتباه إلى نقطة مهمة: انخفاض القسط الشهري لا يعني بالضرورة أن التمويل منخفض التكلفة أو مناسب لقدرتك المالية.
وقد تناولت معايير المصرف المركزي هذه المسألة صراحة؛ فإذا أعيد توزيع جزء من أصل التمويل أو الفائدة/الربح بحيث ينشأ مبلغ كبير مستحق مستقبلاً، فعلى المؤسسة المالية أن تثبت وتوثق كيف ستكون الدفعة البالونية ضمن نسبة عبء الدين للعميل عند استحقاقها. وإذا لم يكن من المعقول أن يبقى العميل ضمن النسبة المقررة في ذلك التاريخ، فلا يجوز استخدام هذه الهيكلة بهذه الصورة.
هل الدفعة البالونية مخالفة للقانون دائماً؟
لا.
وجود دفعة بالونية في حد ذاته لا يعني أن عقد التمويل غير قانوني. المسألة تتعلق بكيفية تصميم التمويل وتقييم قدرة العميل على السداد والالتزام بالمتطلبات التنظيمية.
فمعايير المصرف المركزي لا تمنع كل تمويل يتضمن دفعة مؤجلة، لكنها تمنع استخدام الدفعة البالونية للتحايل على نسبة عبء الدين أو حدود التمويل، وتوجب على البنك إثبات أن الدفعة المستقبلية يمكن تحملها بصورة معقولة ضمن قدرة العميل المالية عند حلول موعدها.
ولهذا فإن وجود دفعة أخيرة كبيرة في عقدك يستدعي فحص الملف الائتماني، وليس مجرد النظر إلى جدول الأقساط الشهرية.
كيف قيّم البنك قدرتي على سداد القرض؟
وفق معايير حماية المستهلك، يجب على المؤسسة المالية تقييم قدرة المستهلك على الوفاء بالتزاماته، مع مراعاة نسبة عبء الدين والالتزامات القائمة والقدرة المستقبلية على السداد.
كما يجب أن تشمل عملية التقييم المعلومات المتعلقة بالديون والالتزامات القائمة، سواء كانت مضمونة أو غير مضمونة، مع التحقق من المعلومات الائتمانية ذات الصلة.
ولا يفترض أن يكون الضمان وحده سبباً لمنح التمويل. فالمعايير تنص على أن الاعتماد على الضمان وحده لا ينبغي أن يؤدي إلى منح تمويل لعميل سبق أن قُيّمت قدرته على تحمل التمويل بأنها غير كافية.
وهذه النقطة مهمة جداً في النزاعات التي يقول فيها العميل:
“البنك وافق على التمويل لأن السيارة أو العقار كانا ضماناً، رغم أن دخلي لم يكن يسمح بالسداد.”
فالمسألة هنا تحتاج إلى مراجعة المستندات التي اعتمد عليها البنك عند اتخاذ قرار التمويل.
هل يحق لي الحصول على تقييم قدرتي على السداد؟
نعم، وهذه من المستندات التي ينبغي طلبها من البنك عند وجود نزاع حول منح التمويل.
تنص المعايير على أن نسخة ملخصة من تقييم الملاءمة والقدرة على تحمل التمويل يجب أن تُقدّم للمستهلك دون مقابل، كما يجب أن يكون ملخص تقييم القدرة على السداد مؤرخاً وموقعاً من العميل وموظف الائتمان، وأن يحصل العميل على نسخة منه.
لذلك، إذا كنت تواجه مطالبة أو تعثراً بسبب دفعة كبيرة، اطلب من البنك كتابةً:
- نسخة من تقييم القدرة على السداد.
- البيانات المالية التي اعتمد عليها البنك.
- الالتزامات التي احتسبها البنك عند دراسة الطلب.
- نسبة عبء الدين التي اعتمدها.
- جدول الدفعات الكامل.
- قيمة الدفعة البالونية وتاريخ استحقاقها.
- المستندات المتعلقة بتقييم القدرة على سداد الدفعة النهائية.
هذه المستندات قد تساعد في معرفة ما إذا كانت المشكلة مجرد تعثر لاحق، أم أن هناك مسألة تتعلق بطريقة منح التمويل وتقييم القدرة على السداد.
ماذا لو وقعت على إقرار بأن البنك شرح لي الدفعة البالونية؟
سحب السيارة بسبب القرض توقيعك على مستند يفيد بأن البنك شرح لك وجود الدفعة البالونية لا يعني بالضرورة أن كل التزامات البنك التنظيمية قد انتهت.
فالمعايير تفرض على المؤسسة المالية شرح مفهوم الدفعة البالونية ومخاطرها وجدولها ومبلغها للعميل قبل الدخول في العقد، لكنها في الوقت نفسه تفرض متطلبات مستقلة تتعلق بتقييم القدرة على تحمل التمويل والقدرة على الوفاء بالالتزامات.
لذلك يجب التفريق بين أمرين:
الأول: هل أخبرك البنك بوجود الدفعة البالونية؟
الثاني: هل قام البنك بتقييم قدرتك المالية على سدادها عند استحقاقها وفق المتطلبات التنظيمية؟
الإجابة عن السؤالين تعتمد على مستندات الملف وليس على الإقرار وحده.
ماذا يحدث إذا تعثرت في سداد قرض السيارة؟
عند التعثر، لا ينبغي الانتظار حتى تصل المسألة إلى مرحلة التنفيذ أو البيع.
ابدأ فوراً بمراجعة عقد التمويل لمعرفة:
- عدد الأقساط المتأخرة.
- قيمة المبلغ المستحق.
- وجود دفعة بالونية.
- شروط التعثر وحلول كامل الدين.
- شروط السداد المبكر.
- الضمانات المقدمة للبنك.
- الإخطارات التي أرسلها البنك.
- أي إجراءات تنفيذ بدأت بالفعل.
كما ينبغي التواصل مع البنك كتابياً وطلب بيان واضح بالمبلغ المستحق وخيارات إعادة الهيكلة أو التسوية المتاحة.
وتنص معايير حماية المستهلك أيضاً على وجود متطلبات لمساندة العملاء الذين يواجهون صعوبات مالية، بما في ذلك آليات إعادة الهيكلة أو تعديل المنتج الائتماني أو خطط السداد المعدلة، مع وضع إجراءات للتعامل مع المتأخرات.
هل أستطيع طلب إعادة جدولة القرض قبل سحب السيارة؟
يمكنك طلب ذلك من البنك، لكن قبول إعادة الجدولة ليس نتيجة تلقائية لمجرد تقديم الطلب.
الأفضل أن تقدم الطلب قبل وصول الملف إلى مرحلة متقدمة من التنفيذ، وأن ترفق ما يوضح قدرتك الحالية على السداد، مثل إثبات الدخل والمصروفات والالتزامات القائمة، وتقترح حلاً واقعياً.
وقد تشمل الحلول الممكنة، بحسب سياسة البنك وطبيعة التمويل:
- إعادة جدولة الأقساط.
- إعادة تمويل الدفعة البالونية.
- تمديد مدة التمويل.
- تسوية جزء من المديونية.
- السداد المبكر إذا كان متاحاً.
- ترتيب آخر للسداد يتفق عليه الطرفان.
ويجب حساب التكلفة الإجمالية لأي إعادة تمويل قبل توقيعها، وليس الاكتفاء بالنظر إلى انخفاض القسط الشهري.
ماذا أفعل إذا بدأ البنك إجراءات التنفيذ على العقار؟
سحب السيارة بسبب القرض إذا كان العقار في دبي، فإن قانون الرهن التأميني ينظم التنفيذ على العقار المرهون.
وبموجب المادة 25، يجوز للدائن المرتهن بدء إجراءات نزع ملكية العقار وبيعه عند عدم سداد الدين، بشرط إنذار المدين بواسطة الكاتب العدل لمدة 30 يوماً. وإذا لم يتم السداد خلال هذه المدة، يمكن لقاضي التنفيذ إصدار قرار بالحجز على العقار تمهيداً لبيعه بالمزاد العلني.
كما يجيز القانون لقاضي التنفيذ، في حالات محددة، تأجيل البيع بالمزاد لمدة لا تتجاوز 60 يوماً ولمرة واحدة، إذا ثبتت إمكانية السداد خلال المهلة أو كان البيع سيسبب ضرراً جسيماً للمدين.
لذلك، إذا وصل إليك إنذار رسمي أو إعلان متعلق بالتنفيذ، فلا تنتظر حتى موعد المزاد. يجب فحص المستند فوراً وتحديد المرحلة الإجرائية التي وصل إليها الملف.
ماذا يحدث إذا بيعت السيارة أو العقار ولم يكفِ ثمن البيع لسداد الدين؟
بيع الضمان لا يعني بالضرورة انتهاء المديونية.
في الرهن العقاري بدبي، ينص القانون على أنه إذا لم تكن حصيلة بيع العقار المرهون كافية لسداد الدين، فيحق للدائن مطالبة المدين بالرصيد المتبقي.
ولهذا فإن ترك السيارة أو العقار للبنك دون دراسة المديونية كاملة قد لا ينهي المشكلة.
فإذا كانت قيمة الضمان أقل من الرصيد المستحق، فقد تبقى هناك مديونية يجب التعامل معها بالتسوية أو السداد أو النزاع بحسب ظروف الملف.
هل تقديم شكوى إلى البنك يوقف التنفيذ تلقائياً؟
لا ينبغي افتراض ذلك.
تقديم شكوى إلى البنك خطوة مهمة عند وجود نزاع، لكنه لا يعني تلقائياً أن جميع الإجراءات القانونية أو التنفيذية ستتوقف.
ولهذا يجب أن تفرّق بين:
الشكوى المصرفية: لمراجعة تصرف البنك أو طريقة التعامل مع التمويل.
التفاوض: للوصول إلى إعادة جدولة أو تسوية.
الإجراء القضائي أو التنفيذي: إذا أصبح هناك ملف أمام المحكمة أو جهة التنفيذ.
إذا كان التنفيذ قد بدأ بالفعل، فيجب تقييم الإجراءات القانونية المناسبة بصورة عاجلة بدلاً من الاعتماد على الشكوى المصرفية وحدها.
متى يمكنني اللجوء إلى سندك؟
سحب السيارة بسبب القرض إذا كنت عميلاً فردياً أو من الفئات المشمولة، وكانت لديك شكوى ضد مؤسسة مالية مرخصة، فيمكن اللجوء إلى سندك وفق شروط الأهلية والإجراءات المعمول بها.
وتوضح سندك أن الشكوى يجب أن تُقدّم أولاً إلى المؤسسة المالية، وبعد مرور 15 يوماً تقويمياً من تاريخ الشكوى دون رد كتابي أو عند عدم رضا العميل عن الرد، يمكن أن تتوافر شروط الأهلية للتصعيد إلى سندك، مع مراعاة بقية الشروط.
وتشمل أنواع الشكاوى التي تتعامل معها سندك القروض الشخصية، وقروض السيارات، والقروض العقارية وغيرها من المنتجات والخدمات المالية.
ما المستندات التي يجب أن أجمعها ضد البنك؟
قبل تقديم شكوى أو استشارة قانونية، اجمع ملفاً كاملاً يتضمن:
- عقد القرض أو التمويل.
- جدول السداد الأصلي.
- أي جدول يتضمن الدفعة البالونية.
- كشف الحساب والرصيد الحالي.
- جميع الإخطارات والرسائل المرسلة من البنك.
- مستندات الراتب أو الدخل التي قُدمت عند طلب التمويل.
- أي مستندات تتعلق بالالتزامات والديون السابقة.
- تقييم القدرة على السداد إذا كان لديك نسخة منه.
- الإقرار المتعلق بالدفعة البالونية.
- عقد رهن السيارة أو العقار.
- أي إنذار عدلي أو مستند تنفيذي.
- المراسلات المتعلقة بطلب إعادة الجدولة أو التسوية.
كلما كان الملف كاملاً، أصبح من الأسهل تحديد ما إذا كان النزاع يتعلق بالتعثر فقط، أم توجد أيضاً مسألة تنظيمية أو تعاقدية أو إجرائية يمكن التمسك بها.
ماذا أفعل الآن إذا كان البنك يهدد بسحب سيارتي؟
إذا كان التهديد قائماً الآن، اتبع هذه الخطوات بالترتيب:
أولاً: لا تتجاهل البنك.
اطلب منه كتابةً تحديد قيمة المديونية، وعدد الأقساط المتأخرة، والمرحلة التي وصل إليها الملف.
ثانياً: اطلب المستندات.
اطلب تقييم القدرة على السداد وجدول التمويل الكامل وقيمة الدفعة البالونية وأساس احتسابها.
ثالثاً: اطلب التسوية أو إعادة الجدولة.
قدّم طلبك كتابةً قبل وصول الملف إلى مرحلة أكثر تعقيداً.
رابعاً: قدم شكوى رسمية إذا كان لديك اعتراض.
حدد في الشكوى اعتراضك على طريقة منح التمويل أو تقييم القدرة على السداد أو طريقة احتساب المديونية، بحسب وقائع حالتك.
خامساً: إذا لم تُحل الشكوى، افحص أهلية التصعيد إلى سندك.
سندك تستقبل شكاوى متعلقة بقروض السيارات والقروض العقارية والقروض الشخصية وغيرها من الخدمات المالية، وفق شروطها.
سادساً: إذا بدأت إجراءات تنفيذ، لا تنتظر نتيجة الشكوى وحدها.
اعرض الإنذار وعقد التمويل وكامل الملف على محامٍ مختص لتحديد الإجراء القانوني المناسب في الوقت المناسب.
هل مخالفة البنك لقواعد التمويل تسقط الدين؟
ليس بالضرورة.
وهذه نقطة يجب أن تكون واضحة حتى لا يبني العميل موقفه على توقع غير صحيح.
وجود مخالفة تنظيمية محتملة من جانب البنك لا يعني تلقائياً سقوط أصل الدين أو بطلان عقد التمويل أو إلغاء الرهن.
لكن إذا كشفت المستندات وجود مخالفة أو خطأ من جانب المؤسسة المالية، فقد تصبح هذه المسألة جزءاً من الشكوى أو الدفاع أو المطالبة القانونية، بحسب طبيعة المخالفة والضرر والوقائع والعقد والإجراءات التي اتخذها البنك.
لذلك لا ينبغي استخدام عبارة “البنك خالف المصرف المركزي، إذن القرض سقط” كقاعدة عامة.
الصحيح هو: يجب فحص المخالفة وأثرها القانوني في الحالة المحددة.
هل أترك السيارة للبنك إذا لم أستطع دفع القرض؟
سحب السيارة بسبب القرض لا تتخذ هذه الخطوة دون معرفة الرصيد الكامل للمديونية وقيمة السيارة وإجراءات البنك.
فقد تكون قيمة السيارة أقل من الرصيد المتبقي، وقد يؤدي بيعها إلى بقاء جزء من الدين.
وقد يكون التفاوض على التسوية أو إعادة الجدولة أو السداد المبكر أو أي ترتيب آخر أكثر ملاءمة، بحسب أرقام الملف وشروط العقد.
المهم هو ألا تفترض أن تسليم السيارة يعني بالضرورة انتهاء القرض.
متى تحتاج إلى محامٍ في نزاع القرض؟
تزداد أهمية الاستعانة بمحامٍ عندما:
- يهدد البنك بالتنفيذ على السيارة أو العقار.
- وصلك إنذار رسمي.
- بدأت إجراءات تنفيذ.
- توجد دفعة بالونية كبيرة.
- تشك في طريقة تقييم قدرتك على السداد.
- توجد مديونية أكبر بكثير من قيمة الضمان.
- رفض البنك طلب إعادة الجدولة رغم وجود ظروف مالية تستدعي بحث الحلول.
- توجد شيكات أو ضمانات مرتبطة بالتمويل.
- أصبح النزاع أمام المحكمة أو جهة التنفيذ.
- تريد الطعن في جزء من المديونية أو مناقشة مسؤولية البنك.
وفي هذه المرحلة، لا يكفي النظر إلى القسط الشهري فقط؛ بل يجب تحليل عقد التمويل + الضمان + كشف الحساب + تقييم القدرة على السداد + المراسلات + الإنذارات + إجراءات التنفيذ كملف واحد.
الخلاصة: البنك يطالب بالقرض، لكن لك حقوق يجب فحصها
سحب السيارة بسبب القرض إذا تعثرت في قرض السيارة أو التمويل العقاري، فإن وجود الدين لا يعني أن البنك يستطيع تجاوز الإجراءات القانونية، كما أن وجود ضمان لا يعني أن البنك يستطيع الاعتماد عليه وحده عند منح التمويل.
وتزداد أهمية الملف عندما تكون هناك دفعة بالونية كبيرة، لأن معايير المصرف المركزي تلزم المؤسسة المالية بتقييم قدرة العميل على السداد وعدم استخدام هذه الهيكلة للتحايل على حدود عبء الدين.
أما إذا بدأ التنفيذ على عقار مرهون في دبي، فهناك إجراءات محددة للإنذار والحجز والبيع بالمزاد، ولا ينبغي الانتظار حتى تتقدم إجراءات التنفيذ قبل فحص الملف.
إذا كان البنك يطالبك بالسداد أو يهدد بسحب السيارة أو بيع العقار، فابدأ بالحصول على كامل مستندات التمويل وتقييم قدرتك على السداد، ثم حدد ما إذا كان الحل الأنسب هو التفاوض أو الشكوى أو التسوية أو اتخاذ إجراء قانوني.
أسئلة شائعة حول سحب السيارة والعقار بسبب القرض
هل يستطيع البنك سحب السيارة فوراً بسبب تأخر القسط؟
ليس من الصحيح افتراض أن البنك يستطيع الاستيلاء على السيارة فوراً لمجرد التأخر في قسط دون النظر إلى عقد التمويل وإجراءات الضمان والتنفيذ المطبقة على الحالة.
هل الدفعة البالونية في قرض السيارة قانونية؟
وجود الدفعة البالونية ليس ممنوعاً بذاته، لكن يجب أن تكون هيكلة التمويل متوافقة مع المتطلبات التنظيمية، ولا يجوز استخدامها للتحايل على نسبة عبء الدين أو حدود التمويل. كما يجب على البنك إثبات كيفية ملاءمة الدفعة المستقبلية لقدرة العميل على السداد عند استحقاقها.
هل أستطيع الحصول على نسخة من تقييم قدرتي على السداد؟
نعم. تنص معايير المصرف المركزي على تقديم ملخص تقييم الملاءمة والقدرة على السداد للمستهلك دون مقابل، مع متطلبات محددة لتوثيق تقييم القدرة على السداد.
هل توقيعي على الدفعة البالونية يمنعني من الاعتراض؟
ليس بالضرورة. توقيعك قد يثبت أن الدفعة وشروطها تم الإفصاح عنها، لكن يجب أيضاً بحث التزامات البنك المتعلقة بتقييم القدرة على السداد وهيكلة التمويل.
هل بيع العقار المرهون ينهي الدين؟
ليس بالضرورة. في رهن العقار بدبي، إذا لم تكفِ حصيلة البيع لسداد الدين، يحق للدائن المطالبة بالرصيد المتبقي وفق القانون.
هل تقديم شكوى إلى سندك يوقف التنفيذ؟
لا ينبغي افتراض أن تقديم الشكوى يوقف إجراءً تنفيذياً قائماً تلقائياً. إذا بدأت إجراءات التنفيذ، يجب التعامل معها وفق المسار القانوني المناسب بالتوازي مع أي شكوى مصرفية.
متى أستطيع تقديم شكوى إلى سندك؟
توضح سندك أن العميل يبدأ أولاً بتقديم شكوى إلى المؤسسة المالية، وبعد مرور 15 يوماً تقويمياً دون رد كتابي أو عند عدم الرضا عن الرد، يمكن أن تتوافر شروط الأهلية للتصعيد، مع مراعاة بقية متطلبات سندك.
هل يمكن للبنك تنفيذ الرهن على العقار في دبي دون إنذار؟
قانون الرهن التأميني في دبي ينص على إنذار المدين بواسطة الكاتب العدل لمدة 30 يوماً قبل مباشرة إجراءات نزع الملكية والبيع على النحو المحدد في القانون.
ماذا أفعل إذا كانت السيارة ستُسحب بسبب القرض؟
لا تتجاهل الأمر. اطلب كشف المديونية وعقد التمويل وجدول السداد وتقييم القدرة على السداد، واطلب من البنك كتابةً خيارات التسوية أو إعادة الجدولة، وإذا كان هناك إنذار أو إجراء تنفيذ فاعرض المستندات فوراً على محامٍ مختص.
إخلاء المسؤولية القانونية
سحب السيارة بسبب القرض هذا المقال للتوعية القانونية العامة ولا يُعد استشارة قانونية في واقعة محددة. تختلف الإجراءات والحقوق بحسب نوع التمويل، وعقد القرض، والضمان، ومكان التنفيذ، وقيمة المديونية، والمرحلة التي وصل إليها النزاع. ويجب مراجعة المستندات الأصلية قبل اتخاذ أي إجراء قانوني.
خدماتنا في نزاعات القروض والبنوك في الإمارات
يتولى *المستشار القانوني محمد جاسم * دراسة النزاعات المتعلقة بالقروض والتمويلات البنكية، بما في ذلك نزاعات تمويل السيارات، والتمويل العقاري، والدفعات البالونية، وإعادة جدولة الديون، والتفاوض مع البنوك، والشكاوى المصرفية، وإجراءات التنفيذ على الضمانات، وفق ظروف كل ملف.
وتشمل الخدمات دراسة عقد التمويل والمراسلات وكشف الحساب والضمانات والإنذارات والإجراءات التنفيذية، وتحديد المسار القانوني المناسب أمام الجهات المختصة في دبي وبقية الإمارات.
أيضا قد يهمك:
شهادة حسن السيرة والسلوك في الإمارات: هل تؤثر القضية أو الحكم السابق؟
حفظ البلاغ الجنائي في الإمارات: متى يتحول النزاع إلى دعوى مدنية؟
«هل يُرفع منع السفر بمجرد حفظ البلاغ؟
تزوير المؤهلات العلمية في الإمارات: العقوبة والقانون والأحكام
الإحالة إلى النيابة العامة والحبس الاحتياطي في الإمارات: المدد القانونية وحقوق المتهم وطرق الإفراج
قوانين التشهير في الإمارات: العقوبات والإجراءات القانونية والتشهير الإلكتروني
وثيقة الميثاق بعد الفراق في الإمارات: ما هو ميثاق ما بعد الطلاق المعتمد في أبوظبي 2026؟
نشكركم لمتابعتنا على صفحاتنا الرسمية:
Comments are closed